Рейтинг страховых компаний Сбербанка по выплатам: что изменилось в 2026 году
Рейтинг страховых компаний Сбербанка по выплатам обновился: средняя доля ипотечных кредитов, погашенных за счет страхового возмещения, достигла 40,5%. В список также добавили двух новых участников. Рассказываем, что стоит за этой цифрой и насколько она полезна заемщику при выборе ипотечного страхования жизни.
Когда речь идет о страховании жизни при ипотеке, большинство заемщиков в первую очередь сравнивает стоимость полиса. Но цена показывает только расходы на страховку. Гораздо сложнее заранее оценить, насколько реально работает защита, если с заемщиком происходит предусмотренное договором событие.
Именно поэтому опубликованная Сбербанком статистика интересна сама по себе: она позволяет посмотреть на ипотечное страхование не только со стороны цены, но и со стороны фактических выплат.
Как изменился рейтинг страховщиков Сбербанка
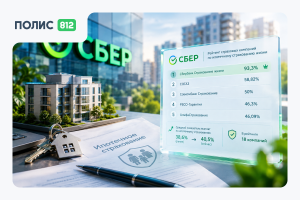
Сбер обновил данные о результатах ипотечного страхования жизни и здоровья. Средний показатель вырос с 38,6% до 40,5%.
В абсолютном выражении это увеличение на 1,9 процентного пункта. Одновременно перечень страховщиков стал шире: в него вошли «Совкомбанк Страхование» и «РСО Евроинс».
| Показатель | Ранее | После обновления |
|---|---|---|
| Средний показатель выплат | 38,6% | 40,5% |
| Количество страховщиков | 16 | 18 |
| Изменение среднего значения | — | +1,9 п.п. |
Первый публичный рейтинг Сбер представил летом 2026 года. Таким образом, новая публикация позволяет уже не просто посмотреть на разовую статистику, а сравнить ее с предыдущим значением.
Для заемщика важен сам факт появления такой статистики. Она дает дополнительную информацию о страховом рынке там, где раньше при выборе полиса приходилось в основном ориентироваться на цену и условия договора.
Какие компании показали самые высокие результаты
В верхней части обновленного рейтинга страховых компаний Сбербанка находятся пять организаций.
| Страховщик | Доля |
|---|---|
| Сбербанк Страхование жизни | 93,3% |
| СОГАЗ | 58,82% |
| Совкомбанк Страхование | 50% |
| РЕСО-Гарантия | 46,3% |
| АльфаСтрахование | 46,09% |
Разрыв между первой и второй позициями достаточно большой: показатели составляют 93,3% и 58,82% соответственно.
Но здесь есть важная оговорка. Этот список нельзя воспринимать как универсальный рейтинг надежности страховых компаний. Он отражает конкретный показатель, связанный с погашением ипотечных кредитов за счет страхового возмещения.
Поэтому ответ на вопрос «какая страховая компания лучше платит по ипотеке» нельзя получить только из одной таблицы. Для полноценного сравнения нужно учитывать условия конкретной программы.
Если заемщику необходимо сначала проверить, какие компании вообще подходят для страхования ипотеки в Сбербанке, полезно посмотреть актуальный список аккредитованных страховых компаний Сбербанка.
Что означает показатель 40,5%
Именно здесь возникает наибольшая вероятность неправильно прочитать статистику.
40,5% — это не означает, что страховщики выплатили деньги в 40,5% всех обращений. В опубликованном рейтинге оценивается доля ипотечных кредитов, которые были погашены за счет страховой выплаты.
То есть показатель характеризует результат страхового возмещения применительно к ипотечной задолженности.
40,5% — это статистика по погашению ипотечных кредитов, а не вероятность получить выплату
Конкретный страховой случай рассматривается в соответствии с условиями договора и обстоятельствами произошедшего.
Поэтому использовать цифру как прогноз для конкретного заемщика неправильно. Она не говорит, что новый клиент с вероятностью 40,5% получит страховое возмещение.
Зато статистика отвечает на другой вопрос: как в целом выглядит практика использования страховых выплат для погашения ипотечных обязательств у участников рейтинга.
Для рынка это достаточно полезный показатель, поскольку он показывает не только наличие страховых программ, но и их практическое применение в сложных ситуациях.
Помогает ли рейтинг выбрать страховую для ипотеки
Да, но только как один из критериев.
Представим, что заемщик выбирает между несколькими страховщиками, чьи полисы подходят для ипотеки в Сбербанке. В этом случае опубликованная статистика может стать дополнительным аргументом.
Однако начинать сравнение лучше не с рейтинга.
Более практичная последовательность выглядит так:
- сначала проверить, подходит ли страховая компания для ипотеки;
- затем посмотреть, какие риски покрывает программа;
- после этого сравнить страховую сумму и исключения;
- далее узнать стоимость полиса;
- и уже после использовать статистику выплат как дополнительный ориентир.
Такой подход позволяет не попасть в ситуацию, когда заемщик выбирает компанию исключительно из-за высокого места в рейтинге, а затем обнаруживает, что конкретная программа имеет неподходящие ему условия.
Для страхования жизни при ипотеке это особенно важно: одинаковое название страхового продукта еще не означает одинаковый объем защиты у разных компаний.
Что проверить в полисе кроме статистики выплат
Рейтинг показывает практику прошлых выплат, но сам страховой договор определяет, что произойдет именно с конкретным клиентом.
Поэтому перед оформлением ипотечного страхования жизни стоит отдельно проверить несколько пунктов.
| Что посмотреть | Почему это важно |
|---|---|
| Страховые случаи | Определяют, когда возникает право на возмещение. |
| Исключения | Показывают ситуации, которые договор не покрывает. |
| Страховая сумма | От нее зависит потенциальный размер защиты. |
| Порядок обращения | Помогает заранее понять, что делать при страховом событии. |
Еще один момент — стоимость. Ипотечную страховку обычно приходится продлевать, поэтому разница в цене может иметь значение не один раз, а на протяжении всего периода кредитования.
При этом экономия не должна достигаться за счет критически важных условий покрытия. Именно поэтому сравнивать имеет смысл не просто цену, а цену относительно объема страховой защиты.
Подробнее о том, как формируется стоимость страхования жизни при ипотеке, можно прочитать в отдельном материале о стоимости ипотечной страховки.
Почему рост выплат важен для ипотечного страхования
Ипотека отличается от большинства обычных кредитов длительным сроком. Заемщик может несколько лет исправно выплачивать кредит, но за это время его жизненные обстоятельства способны существенно измениться.
Поэтому страхование жизни здесь выполняет не только формальную функцию, связанную с требованиями банка. При наступлении предусмотренного договором события оно может помочь уменьшить или погасить задолженность.
Появление открытой статистики позволяет взглянуть на эту защиту с еще одной стороны — через реальные результаты выплат.
При этом рост среднего показателя с 38,6% до 40,5% не означает автоматического улучшения каждого отдельного полиса. Заемщику все равно необходимо смотреть условия именно той программы, которую он собирается оформить.
Главный вывод: обновленный рейтинг Сбербанка полезен не как готовый ответ на вопрос «какую страховку купить», а как дополнительная информация для сравнения страховых компаний. Чем больше заемщик знает о выплатах, покрытии и исключениях, тем осознаннее можно выбрать полис.
Если нужно сравнить варианты страхования жизни для ипотеки, актуальные предложения можно посмотреть на странице ипотечного страхования жизни.


Страхование с экономией до 40% Зарегистрируйтесь и получите в подарок скидки до 40%, которые можно потратить на первую покупку разных страховых полисов.
Оформить страховку